📮 ひらつか葬祭通信 vol.10
📝 約2,400字 / ⏱ 読了目安 約5分
今回は、葬儀費用と相続税の関係についてお伝えします。「葬儀費用って、税金から引けるんですよね?」——お打ち合わせのとき、こう聞かれることがよくあります。答えは「はい、でも思っているのと少し違うかもしれません」。恥ずかしながら自分も独立するまで、この仕組みをちゃんと説明できていたか怪しいものです。今日はなるべく身近な例えを使いながら、整理してお伝えします。
▶ 相続税がかかるかどうかは「3,000万円+600万円×法定相続人の数」を超えるかどうかで決まります
【目次】
1. 葬儀費用って、誰が払って、どう戻ってくるの?
2. 相続税がかかるかどうかのボーダーライン
3. 葬儀費用は「控除」できる、というのはどういう意味か
4. 控除できるもの・できないもの
5. 香典に税金はかかる?
6. まとめ
1. 葬儀費用って、誰が払って、どう戻ってくるの?
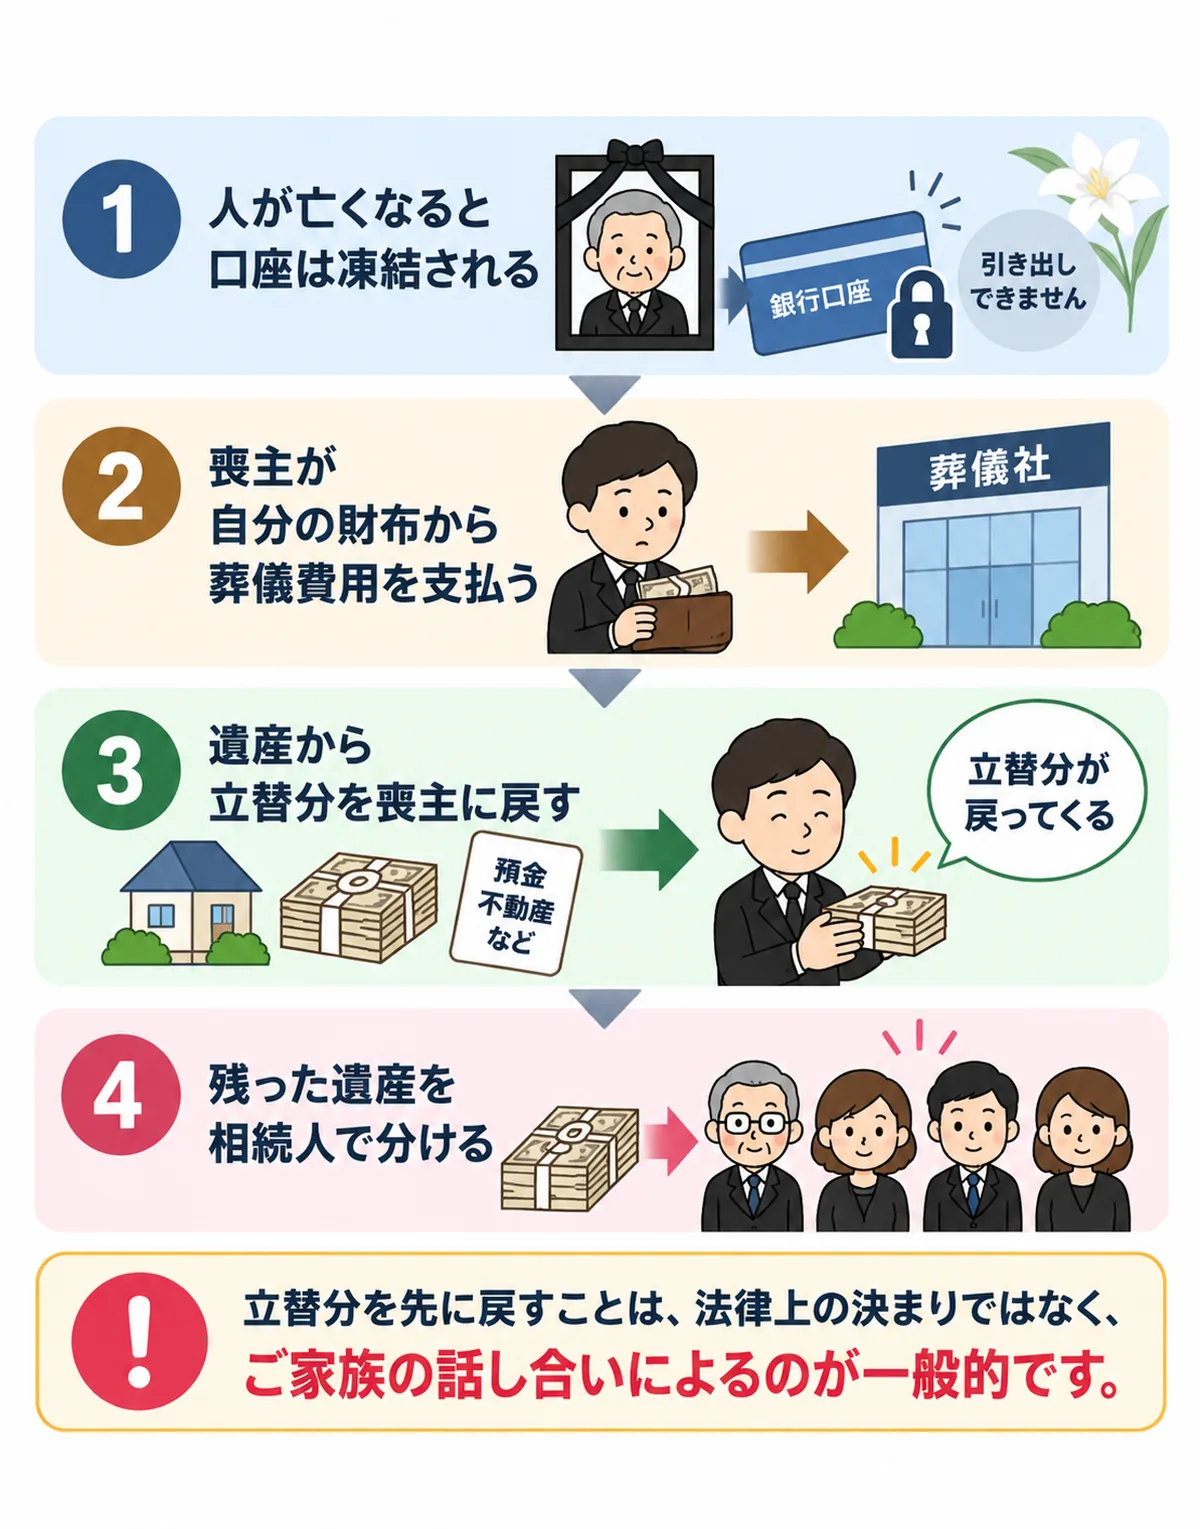
「故人にお金があるんだから、そこから払われるんでしょう?」——実はそう単純ではありません。人が亡くなると口座は凍結されるので、まずは喪主が自分の財布から葬儀社に支払います。イメージとしては、飲み会の幹事が一旦まとめて支払い、あとで参加者から集金するのに近い形です(幹事の心労、わかる気がします)。
その後、遺産を分けるときに「立替分を先に戻して、残りを分ける」というのが多くのご家庭の進め方です。ただしこれは法律上のルールではなく、あくまで家族の話し合い次第。「大筋はそうなるけれど、絶対そうなるとは限らない」くらいに捉えておくのがちょうどいいと思います。
2. 相続税がかかるかどうかのボーダーライン
相続税には「ここまでは税金なし」という基礎控除があります。
基礎控除額
3,000万円 + 600万円 × 法定相続人の数
配偶者と子2人なら、3,000万円+600万円×3人=4,800万円。この金額までの遺産なら、相続税はかからず申告も原則不要です。このルール自体は2015年からずっと変わっていません。
3. 葬儀費用は「控除」できる、というのはどういう意味か
基礎控除を超えて相続税がかかる場合でも、葬儀にかかった費用は遺産総額から差し引くことができます。これを「葬式費用の債務控除」と呼び、通夜・告別式・火葬・納骨などの費用が対象になると国税庁のタックスアンサーにも明記されています。
大事なのは、これはあくまで税額計算上の話であって、「誰にいくら分けるか」という遺産分割そのものとは別物ということ。1章の「立替→清算」は家族内のやりとり、この「控除」は税務署への申告の話、と分けて考えると頭が整理しやすくなります。
ちなみに、故人の口座がすぐに使えない場合に備えて、2019年から「預貯金の仮払い制度」もできました。遺産分割前でも、相続人一人でも一定額(残高×1/3×法定相続分と150万円のいずれか低い方、金融機関ごと)を引き出せる仕組みです。
4. 控除できるもの・できないもの
控除できるもの:通夜・告別式の費用、火葬・埋葬・納骨の費用、遺体搬送費、お布施・戒名料(領収書がなくても支払先・金額・日付のメモがあればOK)、会葬御礼
控除できないもの:香典返し、墓地・墓石の購入費用、初七日など法要の費用、位牌・仏壇の購入費用
「葬儀に関わるものは何でも引ける」わけではない、というのが少し意外なポイントです。
5. 香典に税金はかかる?
いただいた香典は、常識的な金額の範囲であれば、贈与税も所得税もかかりません。喪主が「収入」として申告する必要もありません。ただし香典返しの費用は、葬式費用の控除には含められない点だけ、覚えておいてください。
6. まとめ
葬儀費用はいったん誰かが立て替え、あとで清算する。相続税がかかるかは基礎控除次第。葬儀費用は一定の範囲で控除できる。香典には基本的に税金がかからない。この4つを知っておくだけで、いざというときの不安はだいぶ減るはずです。具体的な金額が絡む部分は、正直こちらもすべて把握しているわけではないので、迷わず税理士に聞いてしまうのが一番の近道だと思います。
ひらつか葬祭|東京城南エリア(品川・港・目黒・大田・世田谷)対応
お問い合わせ:LINE公式アカウント・お電話にて承ります
Facebookページ:ひらつか葬祭